X Money стартира в САЩ: X става приложение за пари
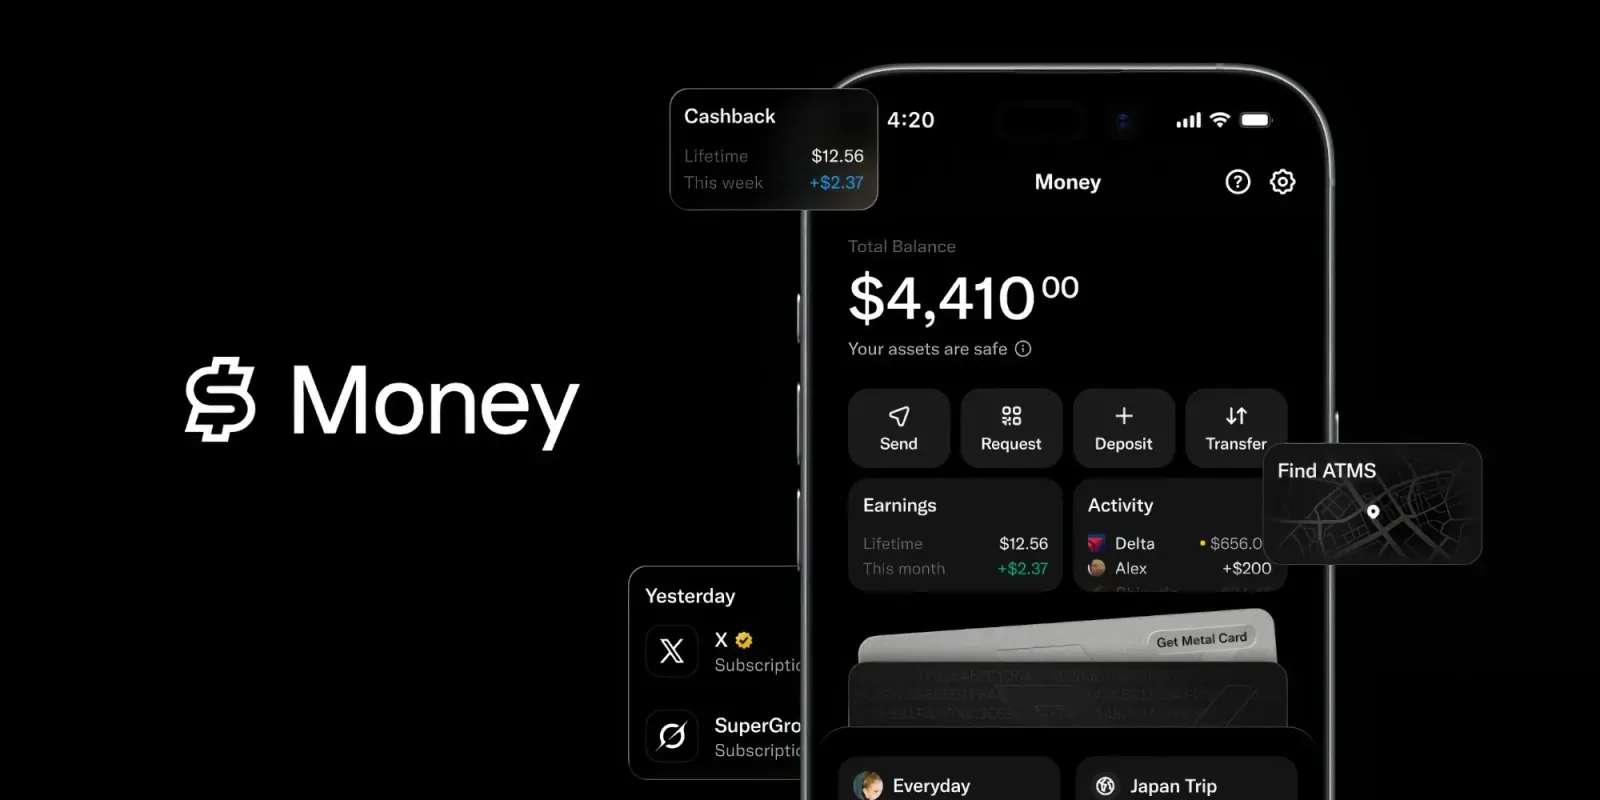
X пусна финансовата си услуга X Money за широк кръг потребители в САЩ на 27 юли 2026 г. — почти четири години след като Илон Мъск обеща да превърне бившия Twitter в „приложение за всичко“. Услугата излиза от затворената бета и вече е достъпна за абонатите на Premium и Premium+ на възраст над 18 години, съобщава Engadget. Извън САЩ — включително в България — нищо не се променя засега.
Какво точно представлява X Money
X Money е депозитна сметка плюс дигитален портфейл вътре в приложението. Основното е безплатните преводи между потребители: изпращате пари директно към хендъл, без да знаете номер на сметка или телефон. Отгоре идват плащания на сметки, банкови преводи и дори изпращане на хартиени чекове от самото приложение.
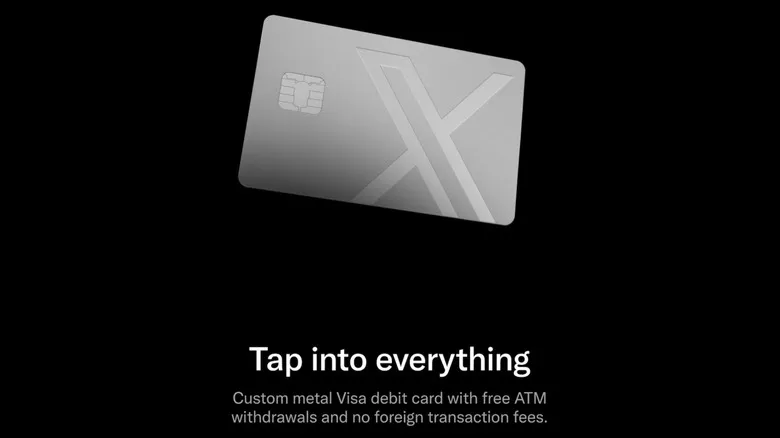
При активиране получавате виртуална X Card — дебитна карта на Visa, която автоматично влиза в Apple Wallet и Google Pay. Физическият вариант е черна метална карта с лазерно гравиран надпис, като сами избирате дали върху нея да стои вашият хендъл, пише 9to5Mac.
Условията са агресивни за американския пазар: до 6,00% годишна лихва върху салдото (за Premium+ веднага, за Premium — след изпълнение на изисквания за директен превод на заплата), 3% кешбек върху допустими покупки с картата и без такси за валутни трансакции в чужбина.
 Снимка: Engadget
Кой стои зад парите
Тук е важната подробност: X не е банка. Услугата се управлява от дъщерното дружество X Payments LLC, а депозитите се държат в Cross River Bank — банка от Ню Джърси, член на FDIC. Стандартната гаранция е 250 000 долара на вложител, а чрез програма за разпределяне на средства между банки X рекламира покритие до 10 млн. долара. Мигновените преводи и картовата мрежа минават през Visa Direct — партньорството с Visa беше обявено още в края на януари 2025 г..
Влизането в услугата изисква потвърждаване на самоличността по американските правила срещу изпиране на пари — реални имена и документи, не псевдоними. X вече използва проверка с държавен документ и селфи за верифицираните профили, така че инфраструктурата е налична. Достъпът е само за резиденти в САЩ.
Защо се забави толкова
Мъск купи Twitter през октомври 2022 г. за 44 млрд. долара с обещанието да го превърне в западния аналог на WeChat — мрежа, в която общувате, плащате, поръчвате и инвестирате на едно място. Първоначалният план беше плащанията да тръгнат през 2024 г. Последва сделката с Visa в началото на 2025 г., затворена бета през пролетта на 2025 г. — и чак сега широко разгръщане.
Причината е скучна, но решаваща: лицензи. В САЩ преводите на пари се лицензират щат по щат. X Payments разполага с money transmitter лицензи в 41 щата плюс Вашингтон, окръг Колумбия — но не и в Ню Йорк и Масачузетс, два от най-строгите пазара. Затова услугата стартира като „национална“ с географски дупки.
Регулаторното внимание не липсва: през април 2026 г. сенатор Елизабет Уорън изпрати писмо до Мъск с въпроси за защитата на потребителите, националната сигурност и миналите принудителни мерки на FDIC срещу Cross River Bank.
Рисковете: измами в мрежа, пълна с фалшиви профили
Най-очевидният проблем е, че X от години е люпилня за криптоизмами, имперсонация и профили, представящи се за известни хора. Плащане към хендъл е удобно точно докато хендълът не е фалшив — а необратимите P2P преводи са любимият инструмент на измамниците и при Zelle/Venmo, и при Revolut.
X отговаря с passkeys вместо пароли и настройваеми лимити на трансакциите, но социалното инженерство не се решава с криптография. Отделен въпрос е поверителността: финансовите данни за покупките ви се озовават в компания, чийто основен бизнес е реклама и AI обучение. И накрая — надеждността. Големите платформи падат редовно, а когато падне платформа за игри, губите вечер; когато падне разплащателна услуга, губите достъп до заплатата си.
Крипто засега няма — X Money стартира изцяло с долари, макар ръководството да е намеквало за стейбълкойни.
Ще стигне ли до Европа
Кратък отговор: не скоро. За ЕС X ще му трябва лиценз за платежна институция или институция за електронни пари от национален регулатор, който после да „паспортира“ в целия ЕИП. Върху това се наслагват задължителното силно удостоверяване на клиента по PSD2, изискванията за оперативна устойчивост и одит на доставчиците по DORA (в сила от януари 2025 г.) и MiCA, ако някога се появят стейбълкойни. Добавете и надзора по DSA върху самата платформа — X вече е в обтегнати отношения с Брюксел.
За българските потребители практическият извод е прост: X Money не е достъпна и няма обявена дата. Ако видите покана за „ранен достъп до X Money“ в лични съобщения — това е измама. Реалистичният хоризонт за ЕС е години, а не месеци, и вероятно ще започне с окастрена версия — само преводи, без лихви и карти, поне докато не се уреди банковият партньор.
Заключение
X Money най-сетне съществува, работи и изглежда конкурентно с Venmo и Cash App по условия. Но истинският тест не е дали металната карта е красива, а дали мрежа с репутация за ботове и измами може да носи отговорността на разплащателна институция. Следващите месеци в САЩ ще покажат това много по-ясно от всяка презентация — а Европа ще гледа отстрани.
Харесва ви? Отбележете ни и ще ни виждате по-нагоре в Google.
Предпочитан източник в Google