AMD с рекорд 13,4 млрд., дата центровете +97%
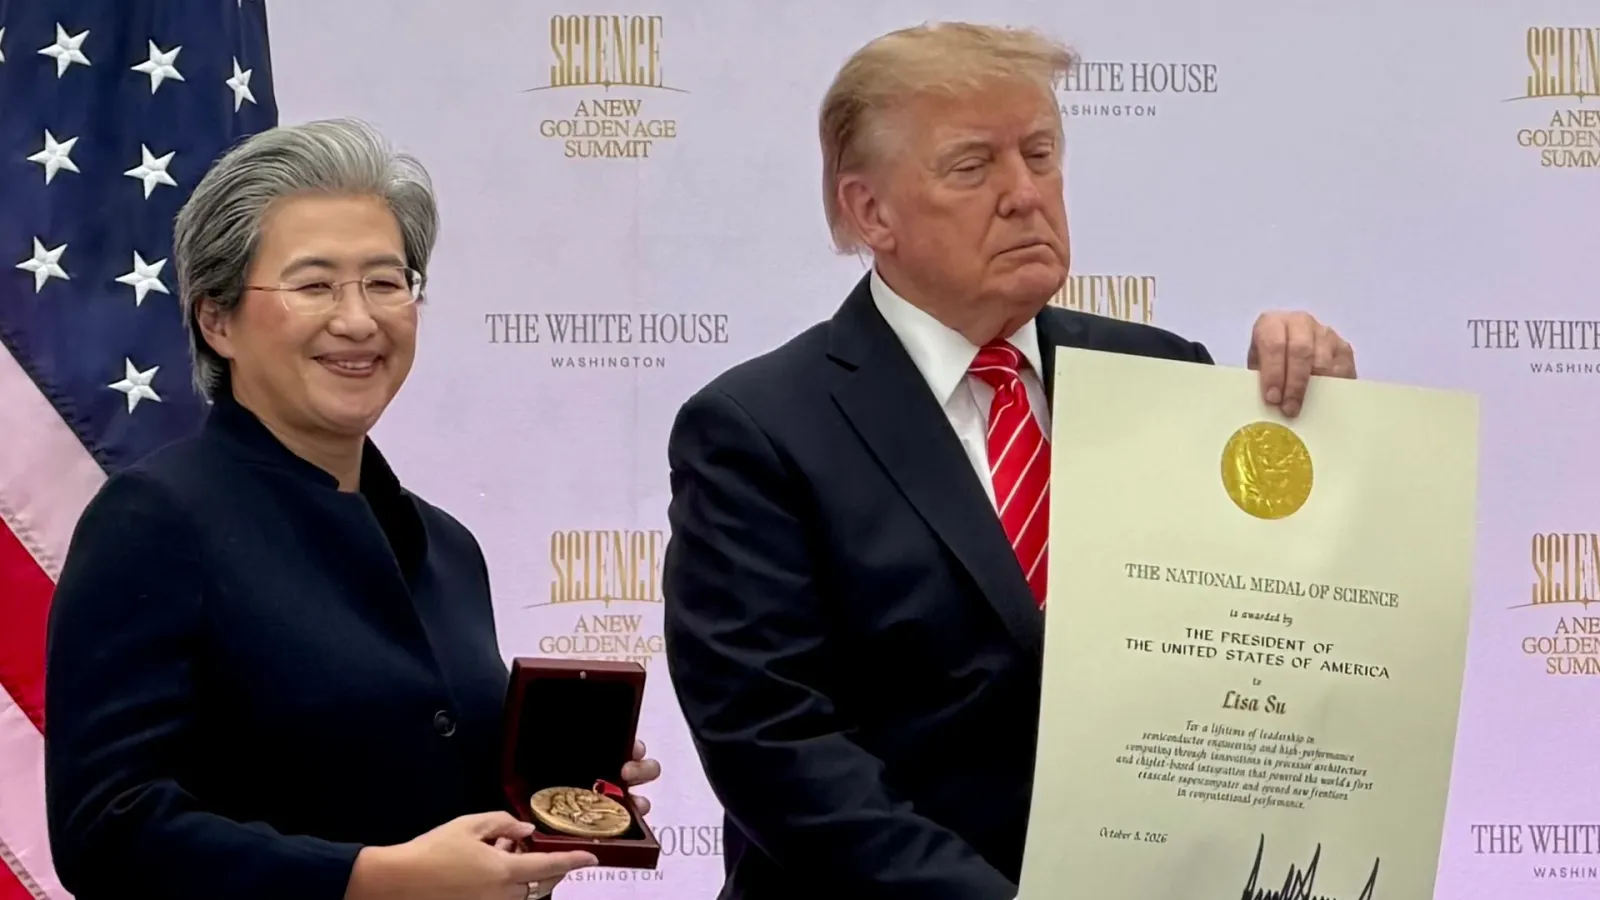
AMD отчете на 3 ноември приходи от 13,38 млрд. долара за третото тримесечие на 2026 г. — ръст от 45% на годишна база и най-доброто тримесечие в историята на компанията. Двигателят е един: сегментът „дата центрове“ почти се удвои и за първи път донесе близо две трети от всички приходи. Официалното съобщение излезе след затварянето на пазарите, а акциите поскъпнаха с още 7,5% в извънборсовата търговия.
Числата
Според формуляра 8-K, подаден в SEC, приходите са 13,377 млрд. долара срещу 9,246 млрд. година по-рано. Брутният марж по GAAP е 54%, операционната печалба — 2,832 млрд., а нетната печалба — 2,428 млрд. долара, или 1,46 долара на акция.
По non-GAAP показателите, които Wall Street следи най-отблизо, картината е още по-добра: 56% брутен марж, 3,923 млрд. операционна печалба и 2,09 долара на акция. Финансовият директор Жан Ху посочи, че non-GAAP печалбата на акция е нараснала със 74% на годишна база.
Консенсусът на анализаторите, събран от LSEG, беше за 1,94 долара печалба на акция при 13,09 млрд. приходи — тоест AMD надхвърли очакванията и по двата показателя. Акцията затвори редовната сесия на 483,90 щатски долара (+3,65%) и стигна 520,40 долара след часовете, отчита CNBC.
Дата центровете вече са 64% от бизнеса
Сегментът за дата центрове донесе рекордните 8,546 млрд. долара — ръст от 97% спрямо 4,341 млрд. година по-рано. Операционната му печалба се повиши от 1,074 на 2,882 млрд. долара. Делът му в общите приходи скочи от 47% на 64% за една година.
Зад скока стоят две линии продукти: серверните EPYC процесори от пето поколение и стартът на ускорителите Instinct MI450. Към тях AMD добави и Helios — rackscale системата, която комбинира MI455X ускорители, EPYC процесори, мрежовия стек Pensando и софтуера ROCm в една шкафова архитектура.
Списъкът с клиенти, които внедряват първите Helios системи, е показателен: Anthropic, Meta, Microsoft, OpenAI и Oracle Cloud Infrastructure. Anthropic се ангажира с до 2 гигавата MI450, а Meta — с 6 гигавата AMD ускорители. Любопитно съвпадение: същата Anthropic наскоро разкри приходи за 17 млрд. долара и загуба от 23,3 млрд. в обновеното си S-1 — парите за чипове идват от компании, които още горят капитал.
От по-малките новини в тримесечието: HPE съобщи, че Vultr ще е първият оператор с Helios by HPE, EuroHPC избра Instinct MI430X и EPYC от шесто поколение за суперкомпютъра LUMI-AI, а Oracle пусна инстанциите OCI Compute E7. AMD също подписа договори за придобиване на World Labs и Taalas.
Клиентите растат, игрите се сриват
Сегментът „клиентски и геймърски“ е другата страна на монетата — 3,722 млрд. долара, спад от 8%. Вътре в него двете половини се движат в противоположни посоки: клиентските приходи (Ryzen за настолни и преносими компютри) са 2,9 млрд. с ръст от 7%, докато геймърските падат с 40% до 773 млн. долара. Причината е позната — конзолният цикъл е към края си, а дискретните видеокарти са в период на поскъпване заради цените на паметта, както видяхме и при новите цени на RTX 50.
Embedded сегментът, тоест бившият бизнес на Xilinx, се върна към растеж: 1,109 млрд. долара, плюс 29%, с операционна печалба 453 млн.
Прогнозата е по-интересна от отчета
За четвъртото тримесечие AMD очаква около 17 млрд. долара приходи с допустимо отклонение 3% — това е ръст от близо 66% на годишна база и около 27% спрямо текущото тримесечие. Средната прогноза на анализаторите беше 16,2 млрд. Очакваният non-GAAP брутен марж е около 55%.
На конферентния разговор с анализатори Лиса Су отиде още по-далеч и вдигна целта за растеж на приходите през 2027 г. над 80%, според стенограмата от разговора. Такъв ръст би означавал, че AMD удвоява бизнеса си за една година — и то почти изцяло на гърба на AI инфраструктурата.
Контекст
Тримесечието подчертава как се пренареди индустрията. Преди година дата центровете бяха малко под половината от AMD; сега са основният бизнес, а потребителските продукти са страничен приход. Същата гравитация движи и сделки като покупката на Lumentum от Marvell за 115 млрд. долара — всеки, който продава нещо в стойностната верига на AI дата центъра, пренарежда портфолиото си около нея.
Рискът е симетричен на ползата. 64% от приходите идват от сегмент, в който няколко големи клиенти определят почти целия обем, а техните поръчки зависят от капиталовите планове на OpenAI, Meta и Microsoft. Засега тези планове се разширяват. Ако се забавят, AMD ще усети това много по-бързо, отколкото когато разчиташе на милиони купувачи на Ryzen.
Подробностите по сегменти можете да намерите и в обзора на TechPowerUp, както и в анализа на The Verge за баланса между дата центровете и персоналните компютри.
Харесва ви? Отбележете ни и ще ни виждате по-нагоре в Google.
Предпочитан източник в Google