Главният икономист на Apollo Global Management Торстен Слок публикува на 24 октомври бележка в ежедневния бюлетин The Daily Spark със заглавие „No Signs of AI Payoff Outside the Tech Sector”. Изводът е формулиран без заобикалки: въпреки огромните инвестиции и шума около изкуствения интелект, технологията е донесла нулева финансова печалба на американските компании извън технологичния сектор. Петте графики в бележката сравняват т.нар. Mag 7 с останалите 493 компании от S&P 500 — и разликата е видима с невъоръжено око.
Mag 7 срещу S&P 493
Слок разделя индекса на две: седемте гиганта (Alphabet, Amazon, Apple, Meta, Microsoft, Nvidia и Tesla) и всички останали, които той нарича „S&P 493”.
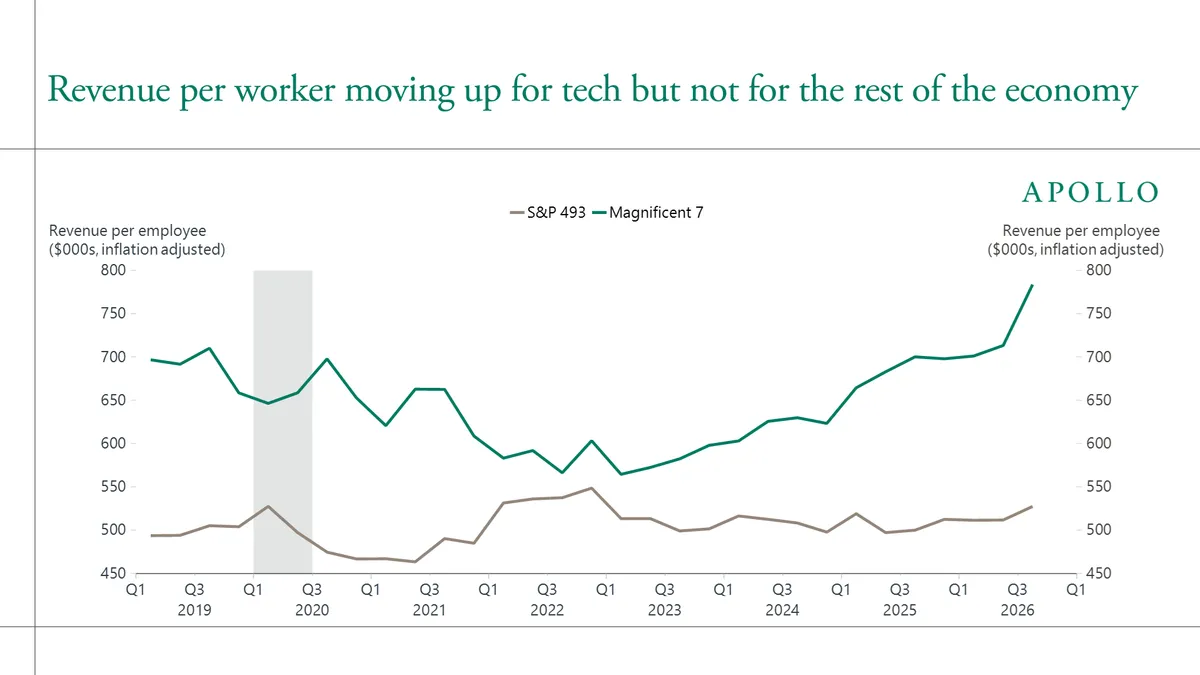
Приходът на служител, преизчислен в цени от четвъртото тримесечие на 2019 г., расте за седморката — от около 695 000 на близо 780 000 долара. За S&P 493 кривата е практически хоризонтална: от около 495 000 на 527 000 долара за същия период, което при инфлационна корекция е шум, не тренд. Числата са по разчитане на графиките от анализ на PPC Land.
 Снимка: Apollo Global Management / The Daily Spark
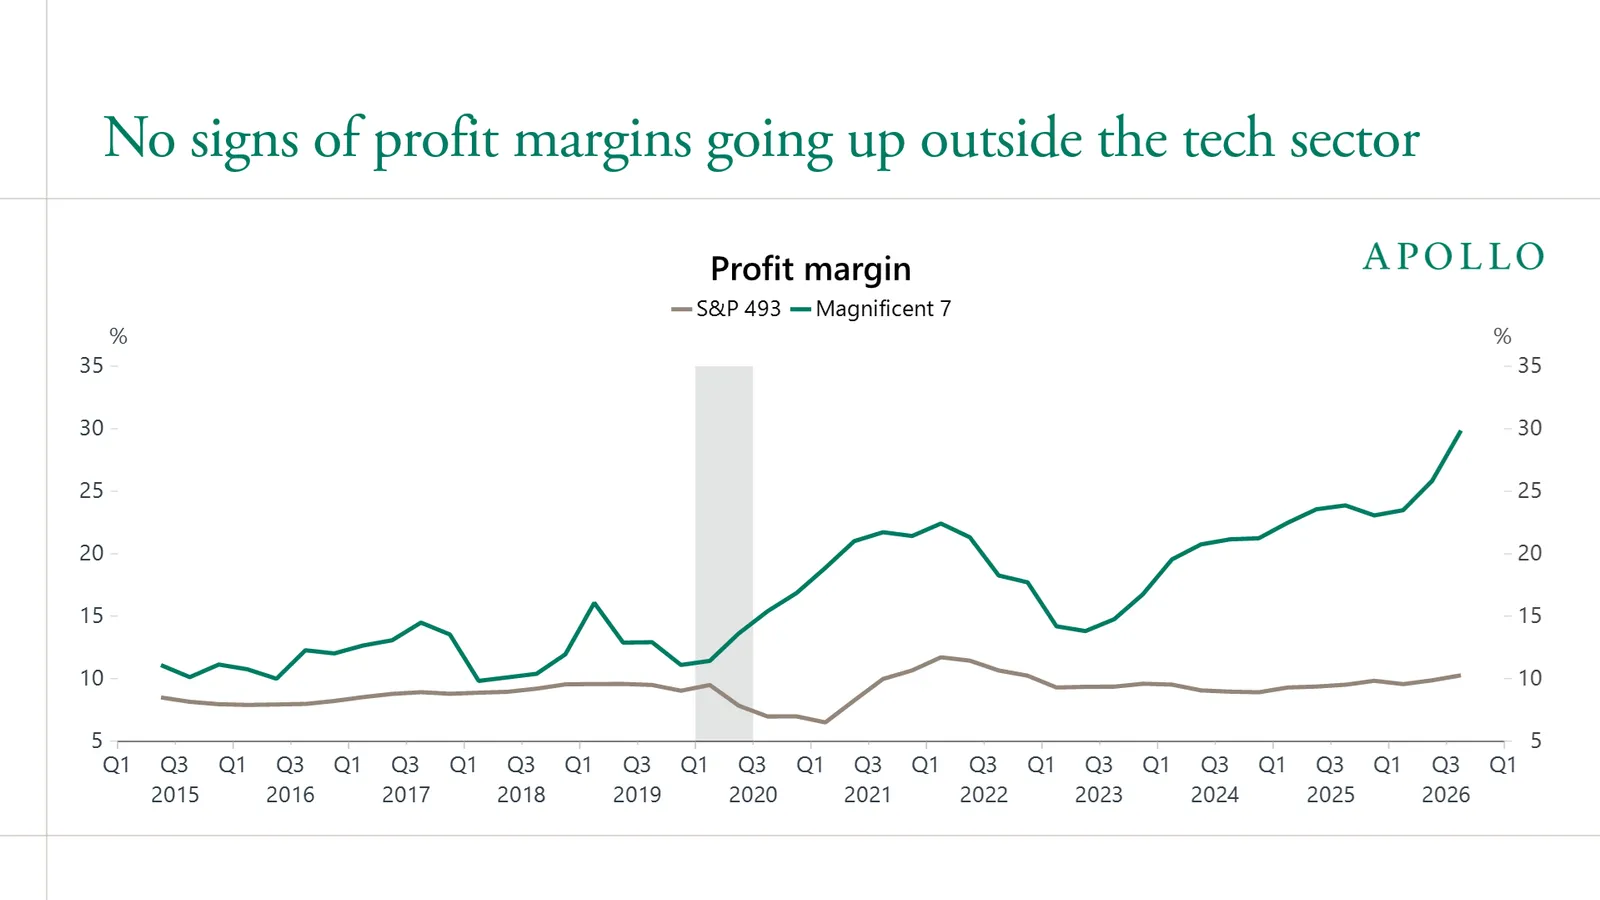
При маржовете разликата е още по-остра. Mag 7 са минали от около 11% през 2015 г. до почти 30% днес. S&P 493 се въртят около 9–10% — тоест там, където са били и преди десетилетие, с кратък връх от 11,7% в началото на 2022 г.
Производителността не се вижда в данните
Третата графика е най-неудобната за защитниците на тезата „AI вече променя икономиката”. Производството на час расте с около 2–2,5% — в рамките на нормалното за цикъла. А коригираният за натоварване на мощностите показател за обща факторна производителност (TFP) на Фед в Сан Франциско стои около нулата, на места леко под нея.
С други думи: ако AI вдигаше производителността в цялата икономика, това щеше да се вижда някъде в тези серии. Не се вижда. Това не е позиция „AI не работи”, а много по-тясно твърдение — досега ефектът не е достигнал макро ниво.
99,5% от разходите за inference са в 10% от фирмите
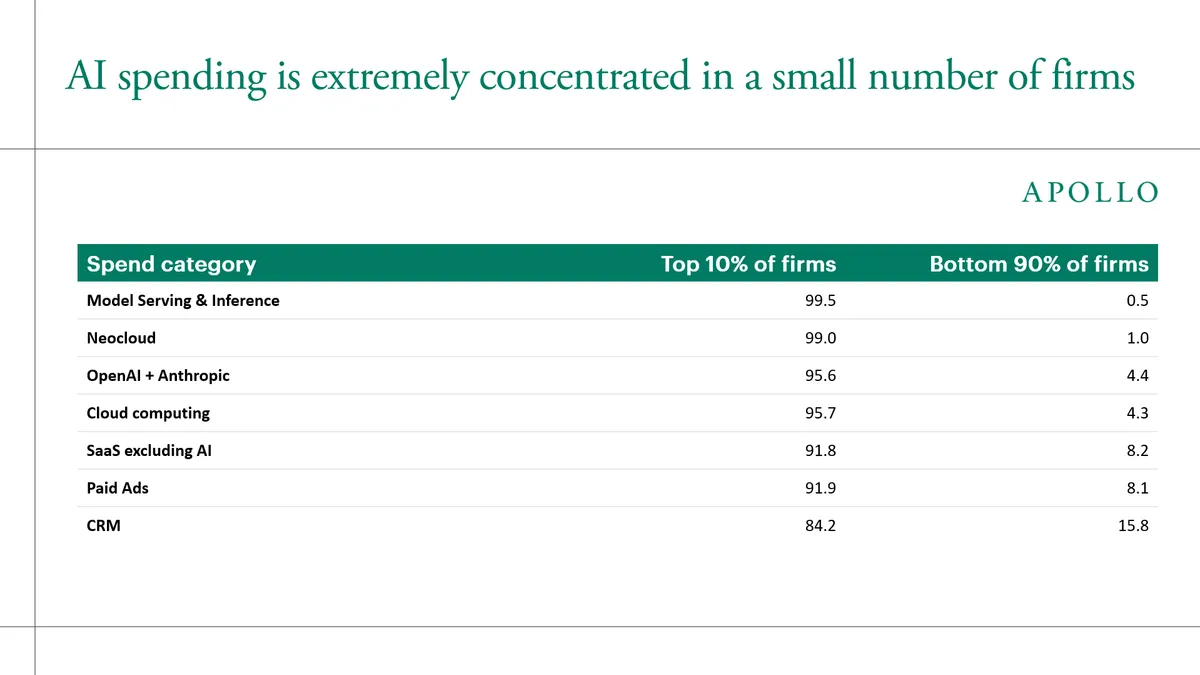
Най-интересната част от бележката е защо ефектът не се вижда. Слок ползва данните на Ramp за плащания с карти, за да покаже колко концентрирани са разходите за AI. Делът на най-големите 10% от фирмите:
- модели и inference — 99,5%
- „neocloud” доставчици — 99,0%
- абонаменти за OpenAI и Anthropic — 95,6%
- облачни услуги — 95,7%
- SaaS без AI — 91,8%
- CRM — 84,2%
Разликата е показателна: при обикновения SaaS концентрацията е висока, но при inference тя е практически пълна. Долните 90% от фирмите харчат половин процент от всички пари за изпълнение на модели.
 Снимка: Apollo Global Management / The Daily Spark
И още едно число, което обяснява много: 80,4% от компаниите в горния 1% по разходи за токени са финансирани с рисков капитал, срещу 13,1% при средната фирма. Тоест най-големите купувачи на токени често плащат с чужди пари, а не от собствен оперативен поток.
Токените като разходен център
Оттук идва вторият акцент, който Tom’s Hardware извади на преден план: сметката за токени расте с използването. Колкото повече агенти обработват данни и поемат по-сложни задачи, толкова по-голяма е месечната сметка — а при плоски маржове това директно натиска печалбата.
Слок го описва така: „основната част от корпоративна Америка се оттегля и започва да гледа на разходите за токени не като на източник на растеж, а като на разходен център, който тежи на маржовете”.
Любопитното е, че това се случва едновременно с ценовата война между OpenAI и Anthropic, в която отстъпките стигат до 90%. Поевтиняването очевидно не е достатъчно само по себе си.
Защо „интелигентността” не е достатъчна
Слок не спира на числата, както отбелязва и TechCrunch. Според него дори при напълно комодитизирани модели превръщането на все по-евтината интелигентност в по-висок приход е трудно: „AI може да е отличен калкулатор, но в бизнеса интелигентността е най-вече преценка”. И още: AI „не разбира отчетност, доверие, култура, неписани правила, етични компромиси или справедливост” — а точно те формират репутационния риск.
Apollo не е сам в тези наблюдения. Проучване на KPMG сред 2145 ръководители, цитирано в прегледа на PPC Land, показва, че 49% са свили внедряването на AI, а само 7% имат установена възвръщаемост.
Заключение
Бележката е трета в серия — предишните са от 30 юни и 9 август 2026 г. и носят подобни заглавия. Това е важно: не е еднократна провокация, а последователно проследяване на един и същи показател, който не се движи.
Докато Big Tech прибира парите и изкупува всичко от площадки на спрени АЕЦ до GPU, останалата част от индекса още чака. Финалният извод на Слок си струва да се запомни: „AI историята ще бъде решена в S&P 493, а не в Mag 7”.
Харесва ви? Отбележете ни и ще ни виждате по-нагоре в Google.
Предпочитан източник в Google